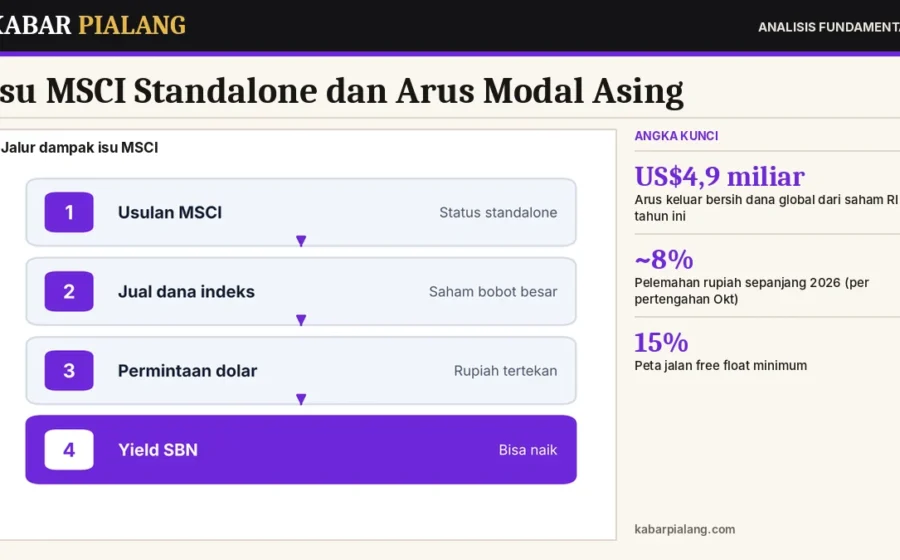
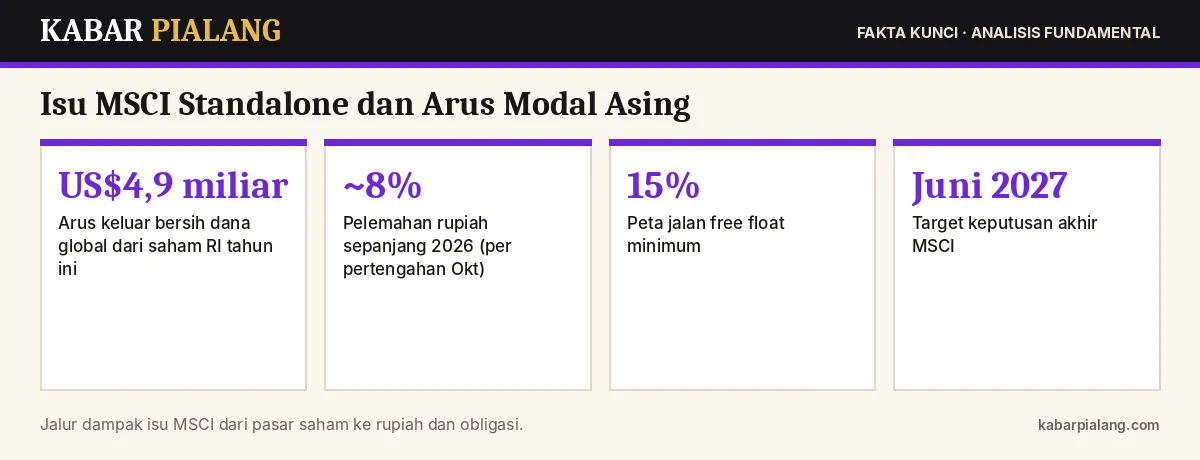
Isu MSCI standalone berdampak ke rupiah dan yield SBN melalui jalur arus modal asing: dana yang mengikuti indeks emerging market menjual saham Indonesia, lalu menukar rupiah ke dolar, sehingga menekan rupiah dan dapat mendorong yield obligasi naik. Sejak awal 2026, dana global sudah menarik bersih sekitar US$4,9 miliar dari pasar saham Indonesia, dan rupiah melemah sekitar 8% hingga pertengahan Oktober. Keputusan akhir MSCI dijadwalkan sekitar Juni 2027, sehingga ketidakpastian ini bisa berlangsung berbulan-bulan.
Apa yang Diusulkan MSCI?
Pada 16 Oktober 2026, MSCI meluncurkan konsultasi untuk mengubah status Indonesia dari emerging market menjadi standalone market. MSCI menyebut kekhawatiran investor soal struktur kepemilikan yang tidak transparan, kepemilikan saham yang terkonsentrasi, dan dugaan perdagangan terkoordinasi. MSCI juga membekukan sementara penambahan saham Indonesia ke indeksnya. Konsultasi ditutup 30 April 2027.
Bagaimana Jalur Dampaknya ke Rupiah?
- Dana pasif menjual saham: dana yang mengikuti indeks MSCI Emerging Markets harus menyesuaikan portofolio jika Indonesia keluar dari indeks.
- Hasil penjualan ditukar ke dolar: investor asing mengonversi rupiah ke mata uang asal, meningkatkan permintaan dolar.
- Rupiah tertekan: tambahan permintaan dolar menekan rupiah, terutama jika arus keluar besar dalam waktu singkat.
- Bank Indonesia merespons: melalui intervensi di pasar valas dan pasar obligasi untuk menjaga stabilitas.
Mengapa Rupiah Sempat Menguat pada 29 Oktober?
Pada 29 Oktober, IHSG anjlok 3,49% ke 5.098, tetapi rupiah menguat 0,26% ke Rp18.137 karena dolar AS melemah setelah keputusan The Fed. Ini menunjukkan rupiah dipengaruhi banyak faktor sekaligus. Dalam jangka pendek, faktor global seperti dolar bisa lebih dominan, tetapi dalam jangka menengah arus keluar modal yang berkelanjutan tetap menjadi beban. Sehari sebelumnya, rupiah mencatat penutupan terlemah di Rp18.175, seperti dibahas di rekap Rabu super 28 Oktober.
Bagaimana Dampaknya ke Yield SBN?
Investor asing yang keluar dari saham belum tentu keluar dari obligasi, karena indeks obligasi berbeda dengan indeks saham MSCI. Namun, sentimen negatif terhadap aset Indonesia dan pelemahan rupiah dapat membuat investor asing meminta imbal hasil lebih tinggi. Pada akhir Oktober, yield SBN 10 tahun berada di sekitar 7,5%. Struktur kurva yield SUN dibahas di kurva yield SUN mendatar.
| Indikator | Kondisi akhir Oktober 2026 |
|---|---|
| IHSG | 5.098 pada 29 Okt (turun >30% sejak awal tahun) |
| Rupiah | Rp18.137 per dolar AS (29 Okt) |
| Yield SBN 10 tahun | sekitar 7,5% |
| Arus keluar bersih saham (YTD) | sekitar US$4,9 miliar |
Mengapa Peringkat Kredit Ikut Disorot?
Moody’s dan Fitch sebelumnya menurunkan prospek peringkat utang Indonesia menjadi negatif, dengan alasan berkurangnya kredibilitas pembuatan kebijakan. Kombinasi prospek peringkat negatif dan isu MSCI dapat menambah premi risiko yang diminta investor, baik di pasar saham maupun obligasi.
Apa Reformasi yang Sedang Berjalan?
Otoritas telah mengumumkan langkah seperti persyaratan keterbukaan pemegang saham yang lebih ketat dan peta jalan free float minimum 15%. MSCI menyatakan belum melihat bukti konsisten bahwa langkah ini memperbaiki fungsi pasar secara material. Keberhasilan reformasi sebelum konsultasi ditutup menjadi faktor penentu utama.
Bagaimana Skenario ke Depan?
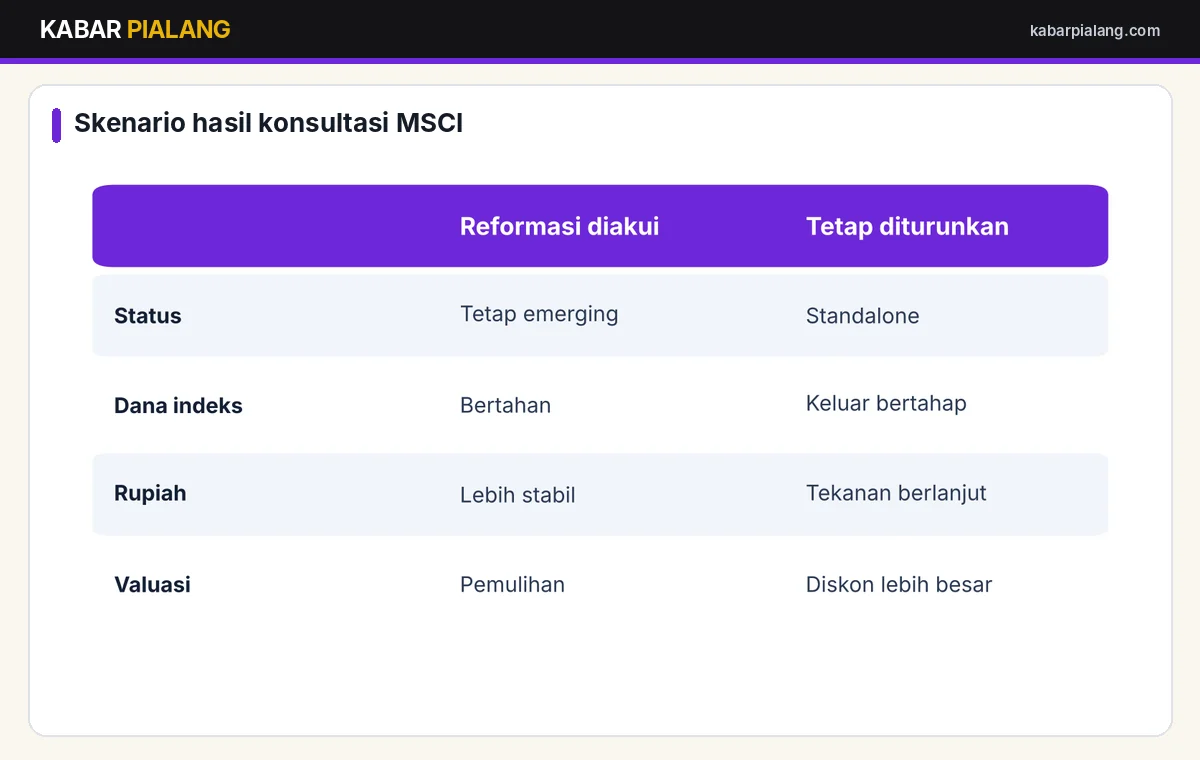
- Skenario positif: reformasi diakui, status emerging market dipertahankan, dana asing kembali masuk bertahap, dan rupiah lebih stabil.
- Skenario negatif: Indonesia diturunkan ke standalone, dana pasif keluar bertahap sesuai jadwal penyesuaian indeks, dan valuasi saham menanggung diskon lebih besar.
- Skenario antara: keputusan ditunda atau status diberi masa transisi, sehingga ketidakpastian berlanjut.
Bagaimana Pengalaman Negara Lain?
Penurunan status oleh penyedia indeks bukan hal baru. Beberapa pasar pernah diturunkan atau dikeluarkan dari indeks utama karena masalah aksesibilitas, kontrol modal, atau tata kelola. Biasanya, tekanan jual terbesar terjadi menjelang tanggal efektif penyesuaian indeks, ketika dana pasif harus menjual. Setelah itu, harga bisa stabil jika investor aktif menilai valuasi sudah murah. Pengalaman ini menunjukkan pentingnya membedakan tekanan jual teknis dari perubahan fundamental perusahaan.
Apa yang Perlu Dipantau Trader dan Investor?
- Data arus dana asing harian di bursa saham dan kepemilikan asing di SBN.
- Langkah konkret otoritas pasar modal soal free float dan transparansi kepemilikan.
- Pernyataan MSCI selama masa konsultasi.
- Kebijakan Bank Indonesia terkait stabilisasi rupiah.
Pemahaman tentang manipulasi pasar yang menjadi salah satu sorotan MSCI dibahas di pump and dump dan transaksi terkoordinasi. Data resmi kurs tersedia di Bank Indonesia, sedangkan pengumuman klasifikasi pasar dapat dipantau di MSCI.
Perdagangan saham, berjangka, dan forex berisiko tinggi. Artikel ini bersifat informasi, bukan rekomendasi beli atau jual. Keputusan transaksi sepenuhnya menjadi tanggung jawab pembaca.
Pertanyaan yang Sering Diajukan
Bagaimana isu MSCI memengaruhi rupiah?
Dana yang mengikuti indeks MSCI menjual saham Indonesia dan menukar hasilnya ke dolar, sehingga permintaan dolar naik dan rupiah tertekan.
Apakah isu MSCI memengaruhi obligasi?
Secara tidak langsung. Indeks obligasi berbeda, tetapi sentimen negatif dan pelemahan rupiah dapat membuat investor meminta yield lebih tinggi.
Berapa arus keluar dana asing dari saham Indonesia tahun ini?
Sekitar US$4,9 miliar secara bersih hingga pertengahan Oktober 2026, menurut data yang dikutip media.
Kapan MSCI memutuskan status Indonesia?
Konsultasi ditutup 30 April 2027 dan keputusan akhir dijadwalkan sekitar Juni 2027.
Apa yang bisa mencegah penurunan status?
Bukti jelas perbaikan tata kelola dan fungsi pasar, termasuk penerapan free float minimum dan transparansi kepemilikan.