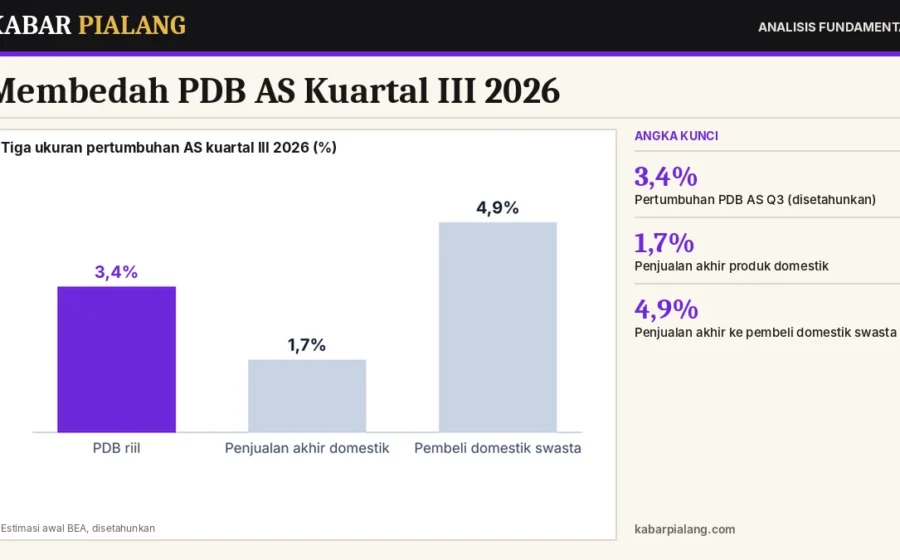
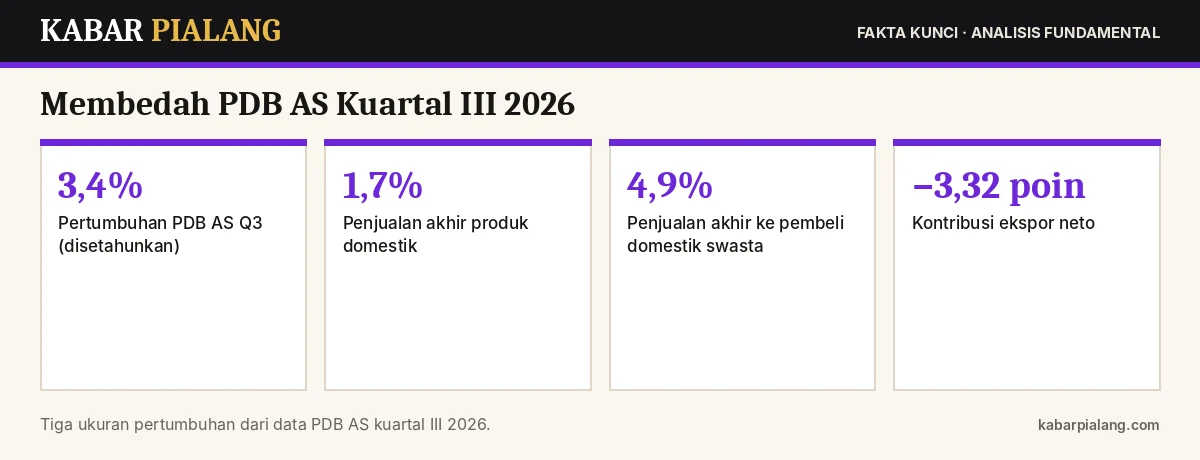
Membedah PDB AS kuartal III 2026 menunjukkan gambaran yang lebih beragam dari angka utama 3,4%: tanpa kontribusi persediaan, penjualan akhir produk domestik hanya tumbuh 1,7%. Persediaan menyumbang sekitar 1,61 poin persentase, sedangkan impor yang melonjak 19,7% mengurangi 2,64 poin. Di sisi lain, permintaan inti swasta tetap kuat: penjualan akhir ke pembeli domestik swasta tumbuh 4,9%. Bagi trader, memahami komposisi ini penting untuk menilai apakah kekuatan ekonomi AS akan berlanjut.
Bagaimana Rincian Kontribusi Komponen PDB?
Berdasarkan estimasi awal Biro Analisis Ekonomi AS (BEA) yang dirilis 29 Oktober 2026:
| Komponen | Kontribusi (poin persentase) | Catatan |
|---|---|---|
| Konsumsi rumah tangga | +2,52 | Mirip kuartal II |
| Investasi bisnis & perumahan | +1,66 | Termasuk belanja teknologi |
| Persediaan | +1,61 | Bisa berbalik di kuartal berikutnya |
| Pemerintah | +0,90 | Belanja federal naik 15,8% |
| Ekspor | −0,68 | Melemah |
| Impor | −2,64 | Impor naik 19,7% |
| PDB riil | 3,4% | Kuartal II: 2,2% |
Mengapa Persediaan Perlu Diwaspadai?
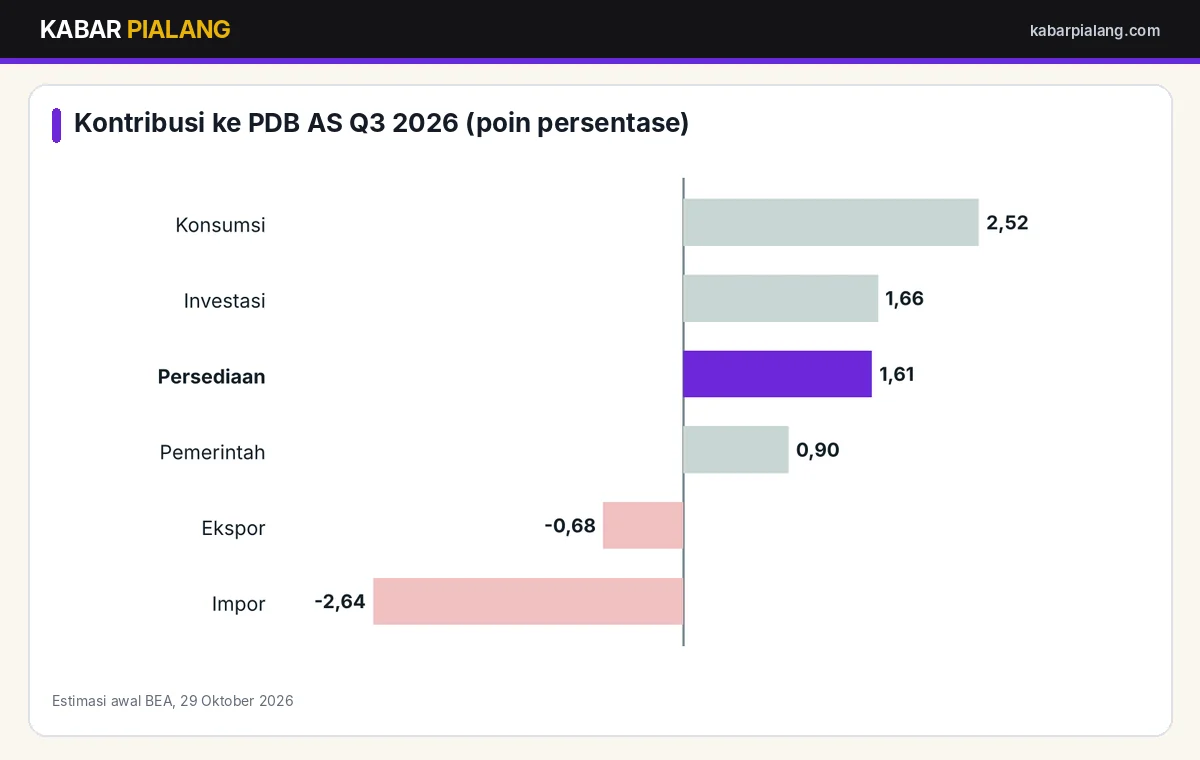
Kenaikan persediaan berarti perusahaan memproduksi atau mengimpor barang lebih banyak daripada yang terjual. Dalam perhitungan PDB, ini menambah pertumbuhan. Namun, persediaan cenderung bersifat siklus: jika stok sudah tinggi, perusahaan akan mengurangi pesanan pada kuartal berikutnya, sehingga kontribusi persediaan bisa berubah menjadi negatif. Karena itu, ekonom sering melihat penjualan akhir produk domestik, yaitu PDB tanpa persediaan, yang kali ini hanya 1,7%.
Mengapa Impor Melonjak?
Impor yang naik 19,7% bisa mencerminkan permintaan domestik yang kuat, tetapi juga perilaku penumpukan barang sebelum perubahan kebijakan perdagangan. Dalam rumus PDB, impor dikurangkan karena barang tersebut diproduksi di luar negeri. Kenaikan impor yang besar sering berjalan beriringan dengan kenaikan persediaan, karena barang impor masuk ke gudang sebelum terjual.
Mengapa Permintaan Inti Tetap Kuat?
Penjualan akhir ke pembeli domestik swasta menghitung konsumsi ditambah investasi tetap swasta, tanpa persediaan, pemerintah, dan perdagangan. Ukuran ini sering dianggap indikator paling bersih dari permintaan swasta. Pertumbuhannya 4,9%, naik dari 4,6% pada kuartal II, menunjukkan rumah tangga dan bisnis AS masih membelanjakan uang dengan kuat meski suku bunga tinggi.
Bagaimana dengan Inflasi?
Indeks harga PCE kuartalan melambat ke 2,1% secara disetahunkan dari 5,0% di kuartal II, dan PCE inti ke 2,5% dari 3,3%. Namun, data bulanan September menunjukkan PCE naik 3,6% secara tahunan dan inti 3,1%. Perbedaan antara data kuartalan dan tahunan ini perlu dibaca hati-hati agar tidak salah menyimpulkan arah inflasi. Cara membaca perbedaan basis perhitungan dibahas di membaca data PDB qoq vs yoy.
Apa Implikasinya bagi The Fed?
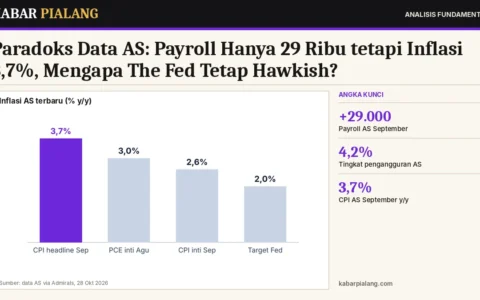
Permintaan swasta yang kuat dan inflasi tahunan di atas target memberi alasan bagi The Fed untuk mempertahankan suku bunga tinggi. Namun, jika kontribusi persediaan berbalik dan penjualan akhir melambat, gambaran pertumbuhan kuartal IV bisa jauh lebih lemah. Kondisi ini membuat data tenaga kerja Oktober pada 6 November semakin penting. Sebelumnya, data AS juga menunjukkan paradoks antara pasar kerja yang lemah dan inflasi tinggi, seperti dibahas di paradoks data AS.
Bagaimana Dampaknya ke Dolar, Emas, dan Yield?
- Dolar: data kuat mendukung dolar, tetapi reaksi pada 29–30 Oktober bercampur karena sentimen saham teknologi.
- Emas: tertekan mendekati US$4.000 per ons karena peluang penurunan suku bunga mengecil.
- Yield Treasury: justru turun ke sekitar 4,9% karena permintaan aset aman, menunjukkan sentimen risiko bisa mengalahkan data.
Bagaimana PDB AS Dibanding Ekonomi Lain?
Pertumbuhan 3,4% jauh lebih tinggi dibanding Jepang yang diproyeksikan BoJ tumbuh sekitar 0,7% pada tahun anggaran 2026. Zona euro juga menghadapi tekanan dari harga energi dan kenaikan yield obligasi. Perbedaan pertumbuhan ini menjadi salah satu alasan dolar AS tetap relatif kuat dibanding mata uang negara maju lain, meski indeks dolar sempat melemah tipis setelah keputusan The Fed.
Kapan Estimasi PDB Direvisi?
Angka 3,4% adalah estimasi awal (advance estimate). BEA akan merilis estimasi kedua dan ketiga dalam beberapa bulan berikutnya dengan data yang lebih lengkap. Revisi bisa cukup besar, terutama untuk komponen persediaan dan perdagangan. Karena itu, trader sebaiknya tidak bereaksi berlebihan terhadap angka awal.
Bagaimana Trader Memakai Analisis Ini?
- Jangan berhenti di angka utama. Bandingkan PDB dengan penjualan akhir dan pembeli domestik swasta.
- Catat komponen yang bersifat sementara, seperti persediaan dan belanja pemerintah.
- Gunakan sebagai konteks, bukan sinyal tunggal. Data berikutnya bisa mengubah gambaran.
Penjelasan indikator fundamental lain ada di 7 indikator analisis fundamental forex. Data resmi dapat dibaca di Bureau of Economic Analysis, dan proyeksi GDPNow tersedia di Federal Reserve Bank of Atlanta.
Perdagangan saham, berjangka, dan forex berisiko tinggi. Artikel ini bersifat informasi, bukan rekomendasi beli atau jual. Keputusan transaksi sepenuhnya menjadi tanggung jawab pembaca.
Pertanyaan yang Sering Diajukan
Berapa pertumbuhan PDB AS kuartal III 2026 tanpa persediaan?
Penjualan akhir produk domestik, yaitu PDB tanpa persediaan, tumbuh 1,7% secara disetahunkan.
Mengapa persediaan disebut sementara?
Karena penumpukan stok cenderung diikuti pengurangan pesanan pada kuartal berikutnya, sehingga kontribusinya bisa berbalik menjadi negatif.
Apa itu penjualan akhir ke pembeli domestik swasta?
Konsumsi ditambah investasi tetap swasta tanpa persediaan, pemerintah, dan perdagangan; tumbuh 4,9% pada kuartal III 2026.
Mengapa impor mengurangi PDB?
Karena impor adalah barang yang diproduksi di luar negeri, sehingga dikurangkan dalam perhitungan produk domestik bruto.
Apa dampak data ini bagi The Fed?
Permintaan swasta yang kuat dan inflasi tahunan di atas target mendukung suku bunga tetap tinggi, tetapi data berikutnya akan menentukan arah.