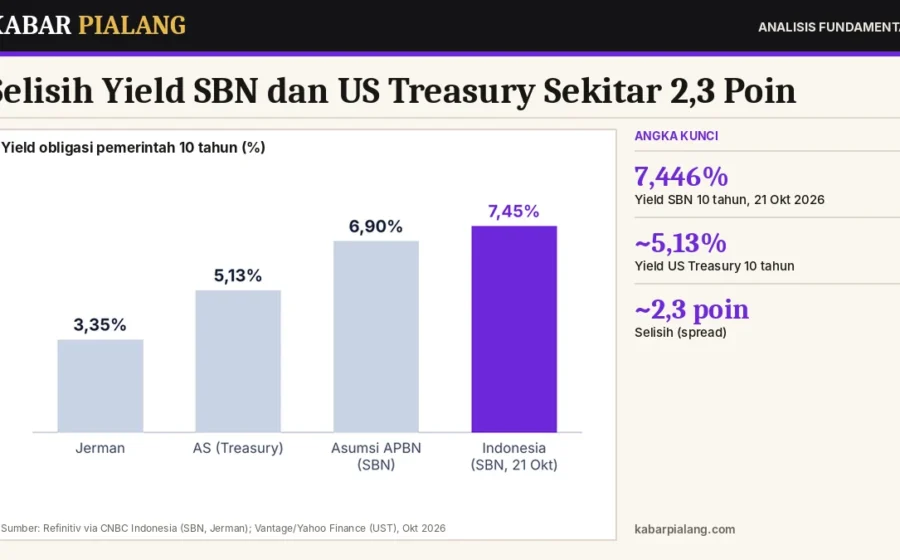
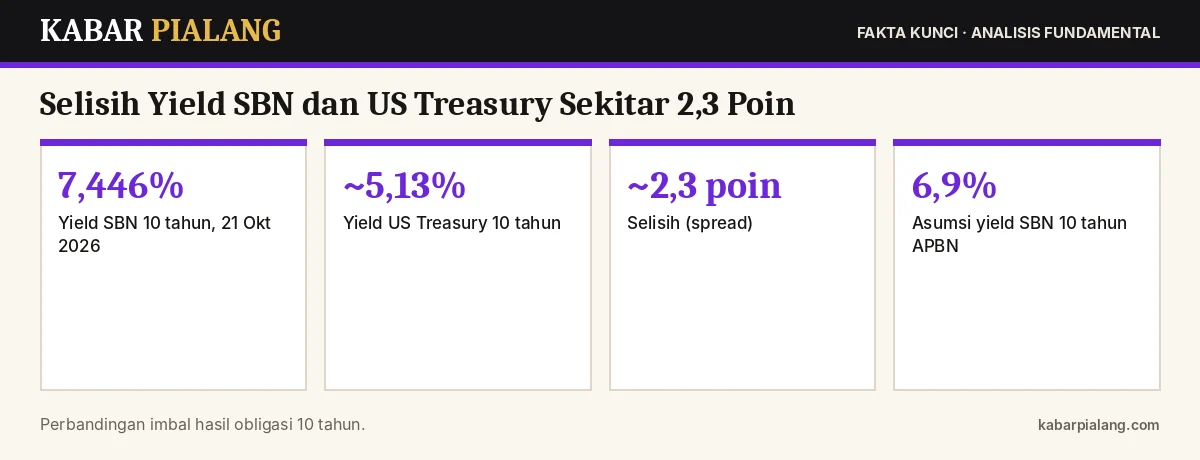
Imbal hasil (yield) Surat Berharga Negara (SBN) bertenor 10 tahun naik ke 7,446% pada 21 Oktober 2026, berdasarkan data Refinitiv. Kenaikan ini terjadi setelah gejolak pasar akibat usulan reklasifikasi MSCI. Sebagai pembanding, asumsi yield SBN 10 tahun dalam APBN adalah 6,9%.
Di sisi lain, yield US Treasury 10 tahun bergerak di kisaran 5,13%–5,15%. Selisih keduanya sekitar 2,3 poin persentase. Apakah selisih ini cukup menarik bagi investor asing?
Apa Itu Spread Yield?
Spread adalah selisih imbal hasil antara dua obligasi. Untuk pasar berkembang seperti Indonesia, spread terhadap US Treasury mencerminkan kompensasi atas risiko tambahan yang ditanggung investor, antara lain:
- Risiko kurs, yaitu kemungkinan rupiah melemah.
- Risiko kredit dan politik.
- Risiko likuiditas, terutama saat pasar bergejolak.
Semakin besar risiko yang dirasakan, semakin besar spread yang diminta investor.
Membaca Angka Saat Ini
| Obligasi 10 tahun | Yield |
|---|---|
| Jerman | 3,35% |
| US Treasury | ~5,13% |
| SBN (asumsi APBN) | 6,90% |
| SBN (21 Oktober 2026) | 7,446% |
Spread sekitar 2,3 poin terhadap US Treasury terlihat tidak terlalu lebar, karena yield AS sendiri sedang tinggi. Ketika yield AS naik, investor global punya alternatif berimbal hasil tinggi yang lebih aman, sehingga SBN harus menawarkan yield lebih tinggi agar tetap kompetitif.
Faktor Kurs: Penentu Imbal Hasil Akhir
Bagi investor asing, imbal hasil dalam dolar adalah yield SBN dikurangi pelemahan rupiah. Contoh sederhana:
- Yield SBN 7,4% setahun.
- Jika rupiah melemah 8% dalam setahun, seperti yang terjadi sepanjang 2026, imbal hasil dalam dolar menjadi negatif sekitar 0,6%.
Karena itu, ekspektasi kurs sering lebih menentukan arus dana asing daripada selisih yield itu sendiri. Kondisi rupiah sebelumnya pernah diulas di rupiah melemah ke level terendah baru.
Imbal Hasil Riil
Investor juga membandingkan yield riil (yield nominal dikurangi inflasi):
- Indonesia: yield SBN ~7,4% dengan inflasi September 3,28% → yield riil sekitar 4,1%.
- AS: yield ~5,1% dengan inflasi 3,7% → yield riil sekitar 1,4%.
Dari sisi yield riil, SBN tampak menarik. Namun tanpa stabilitas kurs, daya tarik ini bisa tergerus.
Dampak Kenaikan Yield SBN
- Biaya utang pemerintah naik, karena penerbitan SBN baru harus menawarkan kupon lebih tinggi.
- Harga obligasi yang sudah beredar turun, merugikan pemegang obligasi lama.
- Suku bunga kredit dapat ikut naik, karena SBN menjadi acuan.
Kemenkeu menilai kondisi yield saat ini masih relatif aman. Sebagai perbandingan, pada awal 2026 yield SUN sempat diproyeksikan di bawah 6%, seperti diulas di yield SUN 2026 di bawah 6%.
Yang Perlu Dipantau
- Keputusan The Fed 27–28 Oktober dan arah yield US Treasury.
- Perkembangan konsultasi MSCI dan arus dana asing.
- Kebijakan stabilisasi rupiah oleh Bank Indonesia.
- Hasil lelang SBN berikutnya.
Data kepemilikan dan lelang SBN tersedia di DJPPR Kementerian Keuangan.
Artikel ini bersifat edukasi dan analisis, bukan rekomendasi transaksi. Perdagangan berjangka dan forex berisiko tinggi.
Pertanyaan yang Sering Diajukan
Berapa yield SBN 10 tahun saat ini?
Yield SBN 10 tahun naik ke 7,446% pada 21 Oktober 2026 berdasarkan data Refinitiv, di atas asumsi APBN 6,9%.
Apa arti spread yield SBN dan US Treasury?
Spread adalah selisih imbal hasil SBN dan US Treasury yang mencerminkan kompensasi atas risiko tambahan, seperti risiko kurs, kredit, politik, dan likuiditas.
Kenapa pelemahan rupiah memengaruhi minat investor asing pada SBN?
Karena imbal hasil investor asing dalam dolar adalah yield SBN dikurangi pelemahan rupiah. Jika rupiah melemah lebih besar dari yield, imbal hasilnya bisa negatif.